- Форекс »
- Аналитика »
- Аналитика и мнение по рынку форекс »
- EURUSD получает шанс на обратную тягу
EURUSD получает шанс на обратную тягу
Время публикации: 13:15
Влияние на рынок: 
- Страхи по поводу повторения европейского долгового кризиса преувеличены.
- Доллар не может воспользоваться старыми козырями.
Американскому доллару не помогают ни растущая нефть, ни стабилизация доходности казначейских облигаций, ни отскок фондовых индексов. Инвесторы всё чаще считают, что риски повторения европейского долгового кризиса 2012 года и энергетического кризиса 2022 года преувеличены. Если так, то продажи EURUSD зашли слишком далеко. У быков появляется шанс отыграться.
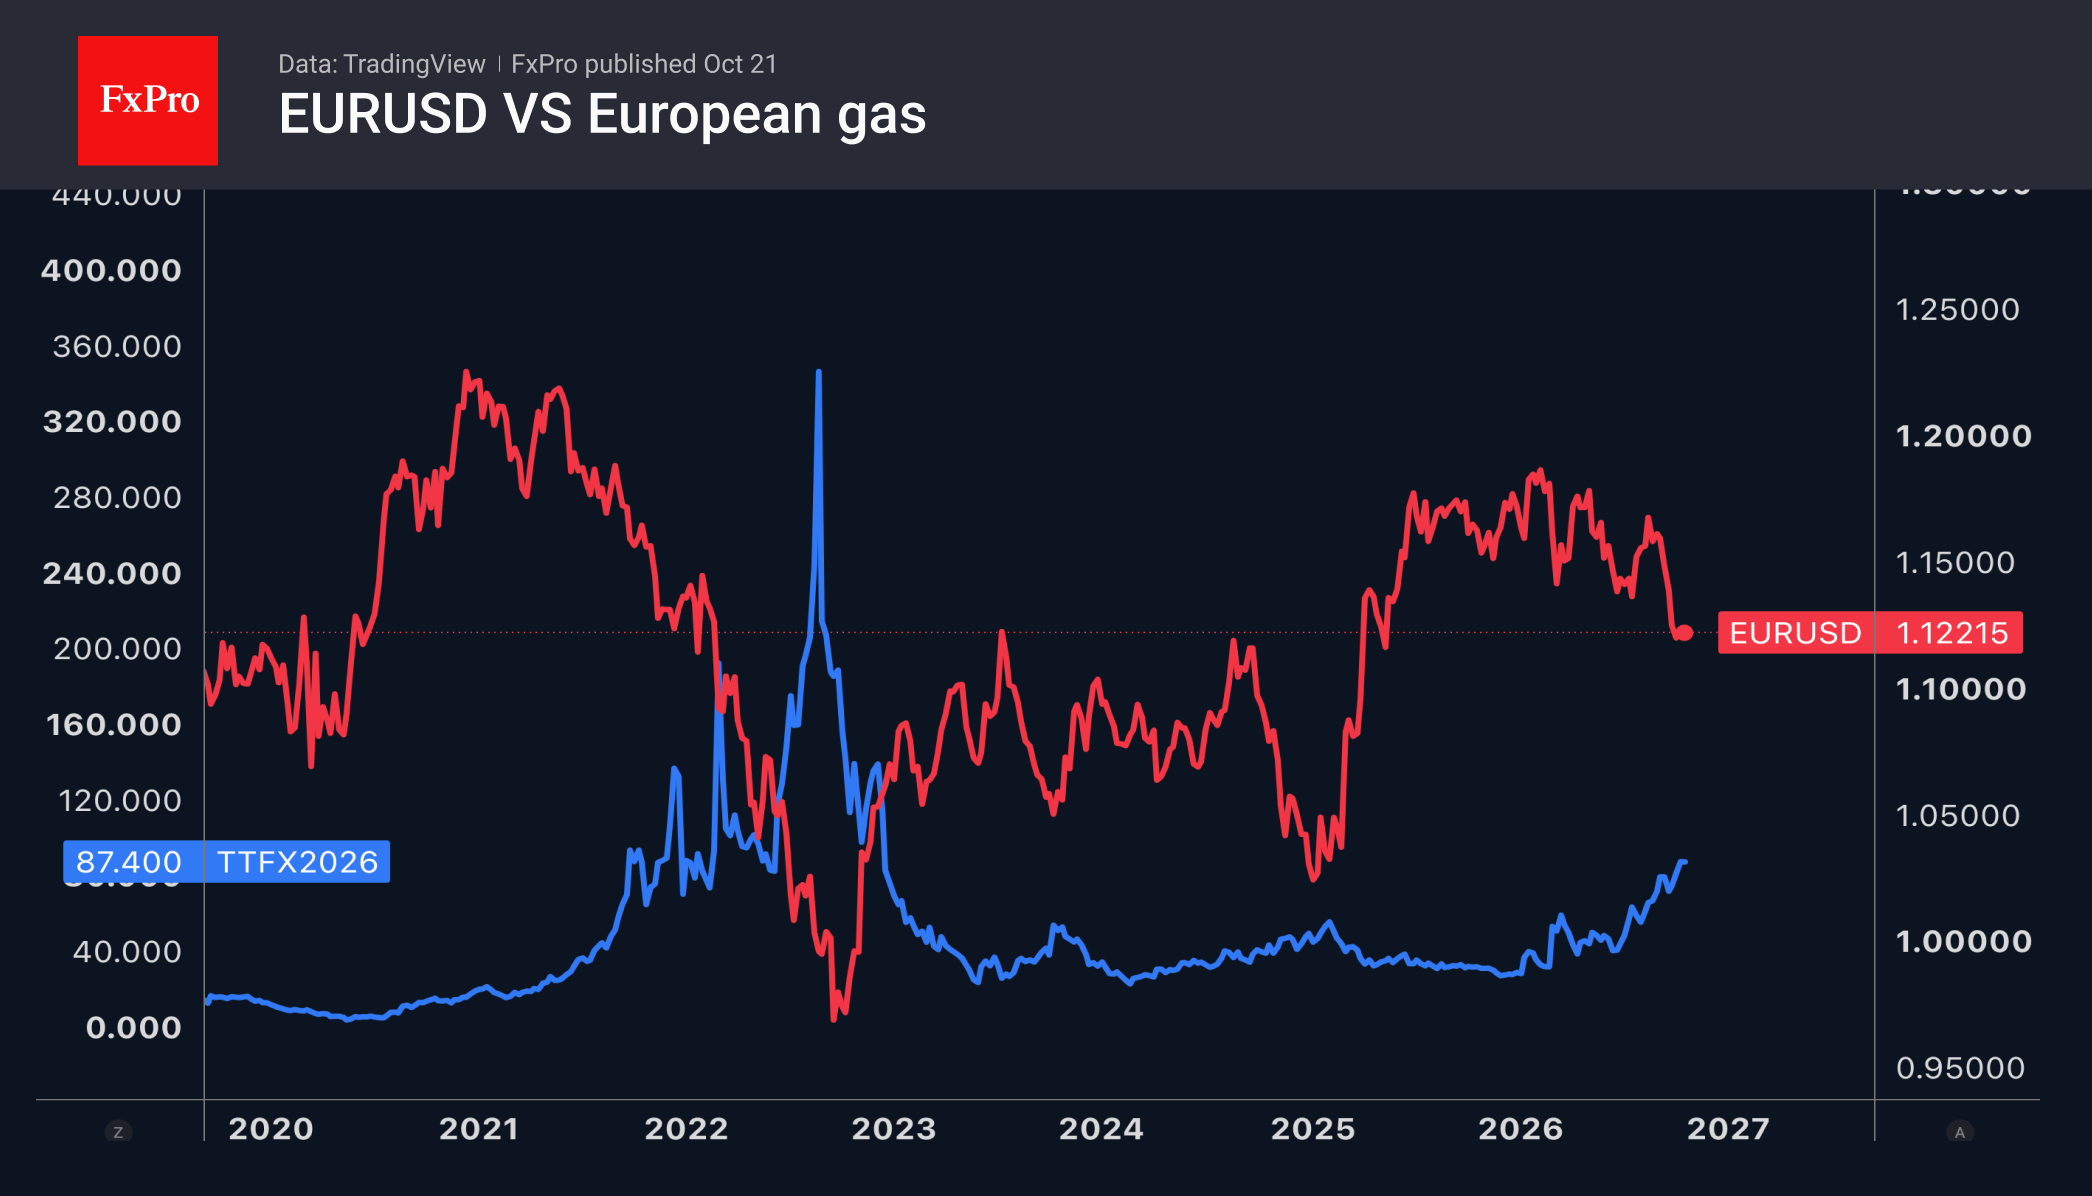
Слухи о том, что Катар и Пакистан сделали новое предложение о возобновлении переговоров США и Ирана, обернулись ростом волатильности, но мало изменили цену Brent. Другое дело — европейский газ, отреагировавший стремительным падением. На данный момент речь об энергетическом кризисе не идёт, так как цены всё ещё далеки от пиков 2022 года, несмотря на то что хранилища в Европе заполнены лишь на 75% — рекордно низкий уровень для этого периода года.
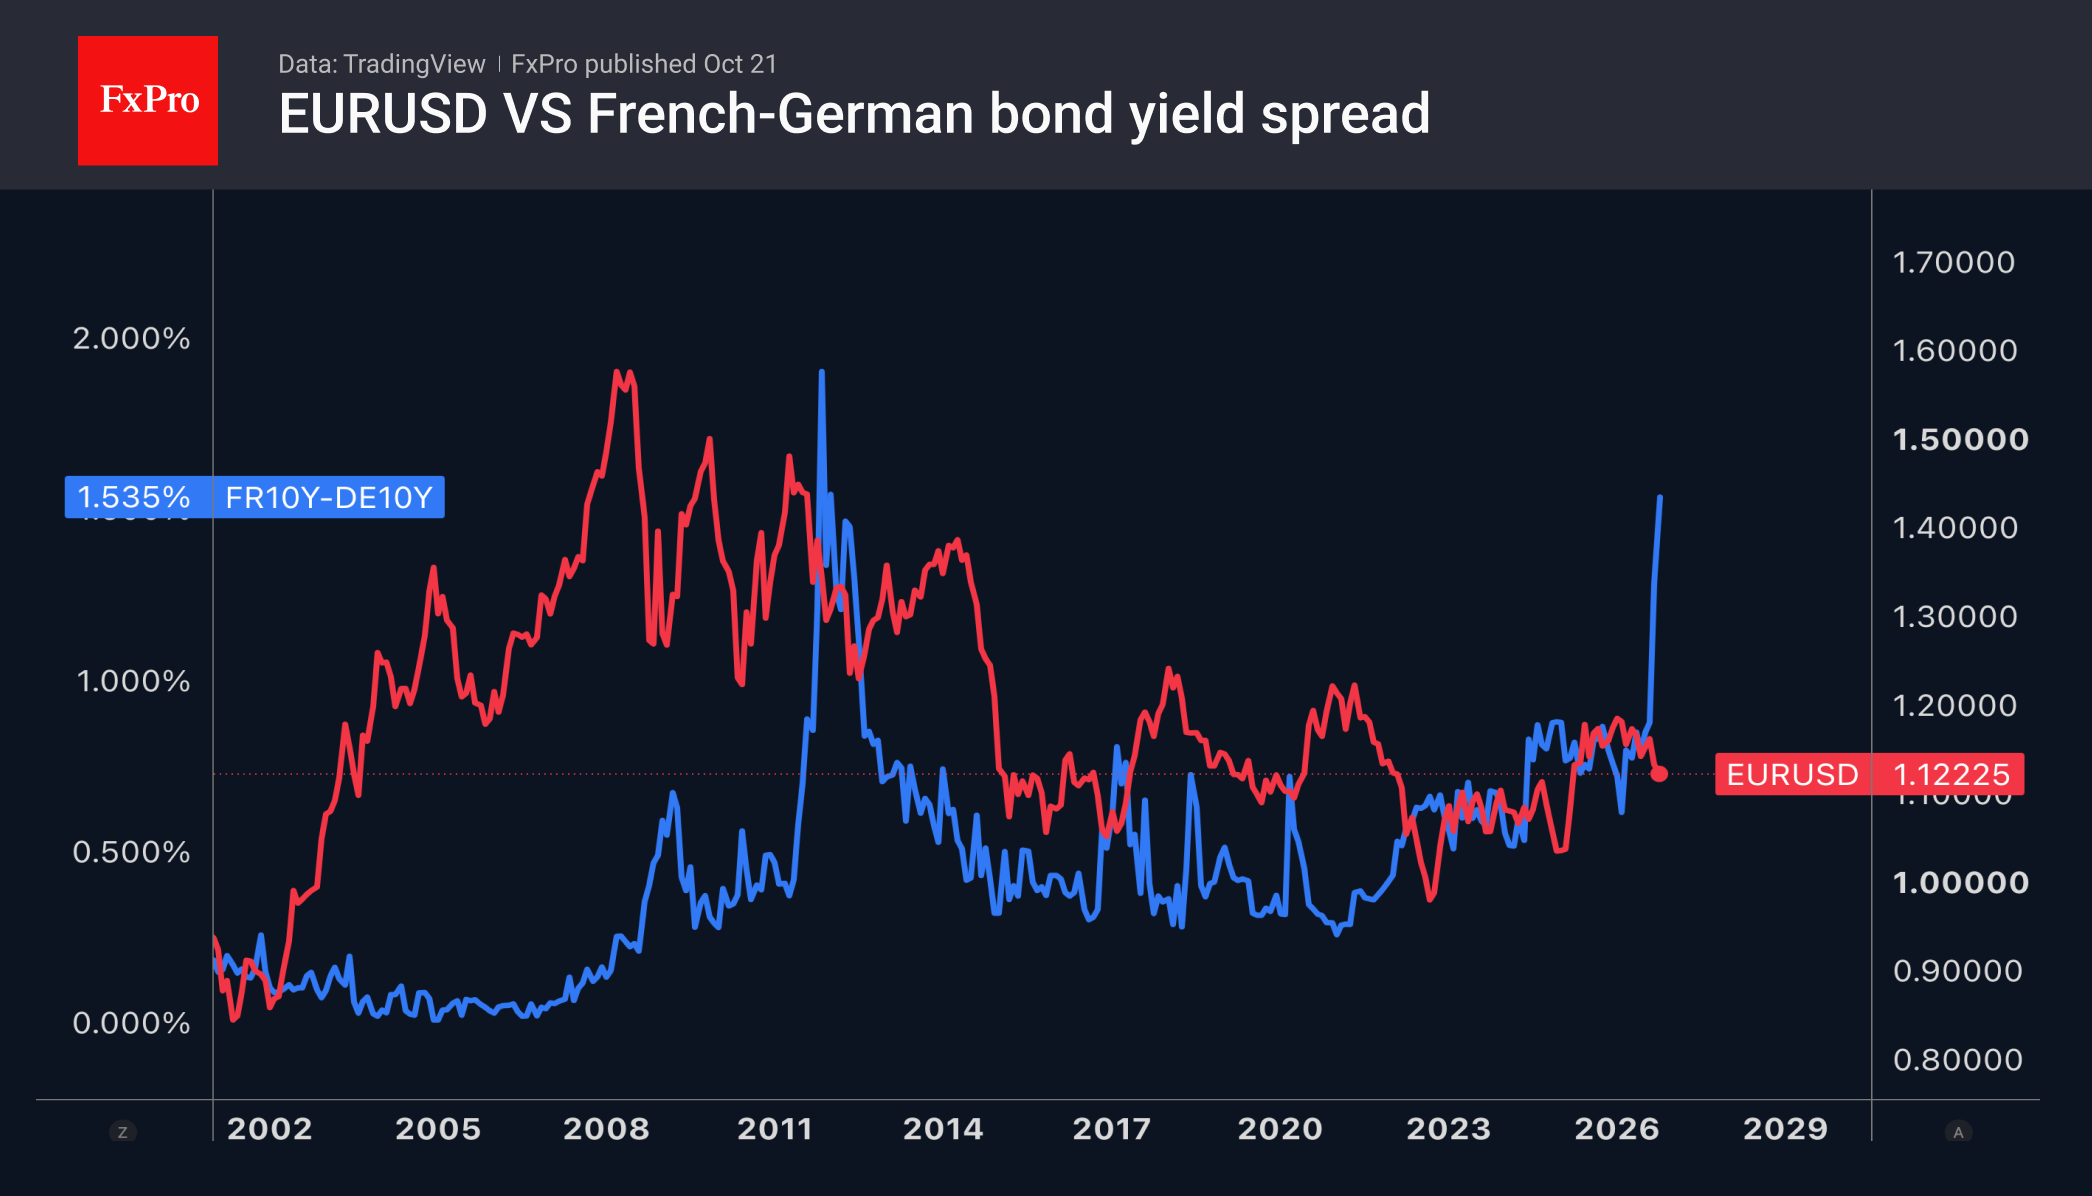
Franklin Templeton Fixed Income утверждает, что Франция с её экономикой в €3 трлн и долгами в €3.6 трлн (в десять раз больше, чем у Греции в разгар кризиса 2011–2012 годов) представляет гораздо большую опасность для еврозоны, чем PIGS 14 лет назад. Но, с другой стороны, доля Франции в мировом ВВП составляет менее 3%, что вдвое меньше, чем в 1980 году. Несмотря на рост долговой нагрузки Франции до 119% от ВВП, долговая нагрузка валютного блока, напротив, снизилась со времён греческой трагедии до управляемых 89%.
По мнению BlackRock, регион гораздо лучше подготовлен к финансовому стрессу, чем тогда. Банки стали сильнее, а ЕЦБ имеет огромный опыт и инструменты для стабилизации рынков. А ведь именно банковская система в 2011–2012 годах способствовала европейскому долговому кризису из-за кредитных учреждений, обременённых долгами периферийных стран валютного блока. Сейчас акции банков, за исключением французских, не спешат падать.
Если повторения европейского кризиса 14-летней давности не случится, распродажи EURUSD зашли слишком далеко. Евро получает импульс для обратной тяги, поддержанной паузой в повышении ставки ФРС до декабря. Кроме того, высока вероятность, что демократы получат контроль над Конгрессом по итогам промежуточных выборов и затем будут ставить палки в колёса проинфляционной политике Дональда Трампа.
Команда аналитиков FxPro
Торгуйте 400+ активами 6 классов с единого счета глобального брокера FxPro. Смотрите сами.
 Аналитика FxTeam в Telegram – читайте новости и аналитику первыми!